Das französische Kernenergie-Ökosystem: Was es über Chancen in der Lieferkette lehrt
Das Wichtigste in Kürze
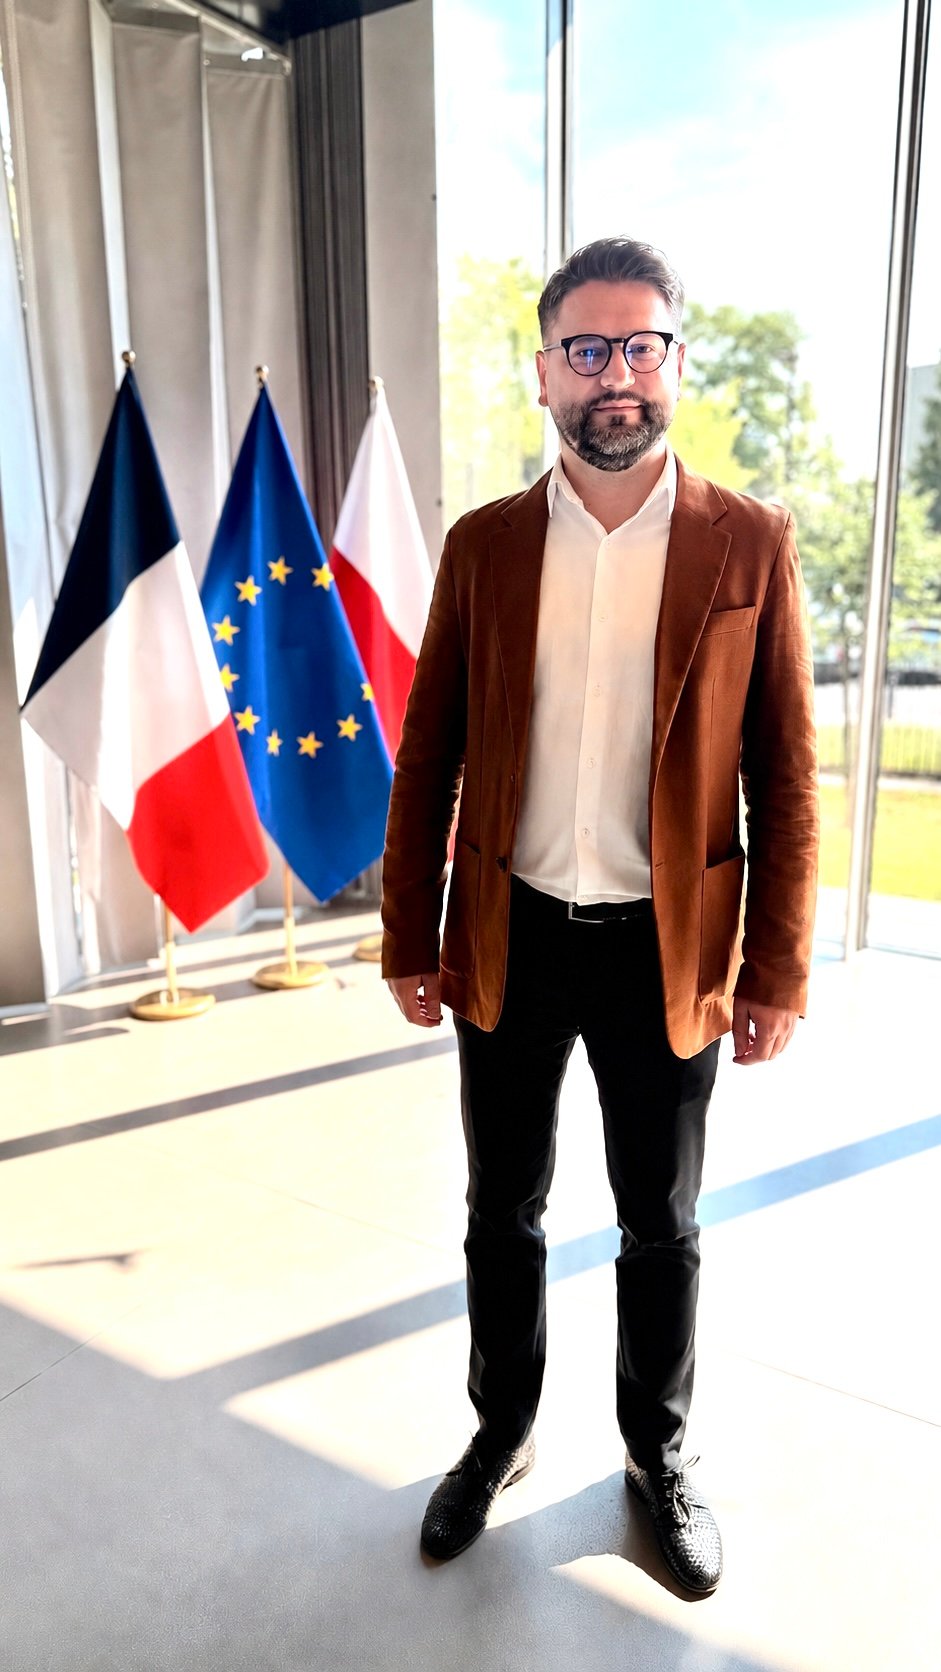
- Am 1. Juli 2026 nahm Dima V. Nechyporenko, Gründer von the nech, an den Nuclear Economic Meetings in der Französischen Botschaft in Warschau teil.
- Die zentrale Erkenntnis: Der Vorsprung eines Landes in der Kernenergie liegt nicht im Reaktor, sondern im Ökosystem. Frankreich zählt rund 250.000 Arbeitsplätze und mehr als 2.200 Unternehmen entlang der Wertschöpfungskette.
- Mit der weltweiten Renaissance der Kernenergie öffnen nationale Programme ihre Lieferketten über Local-Content-Vorgaben. Polens Kernenergieprogramm PPEJ mit 40 bis 50 % verbindlichem Local Content ist dafür ein aktuelles Beispiel.
- Für Zulieferer heißt das: Im Vorteil sind Unternehmen, die ihren Platz in der Wertschöpfungskette bestimmen und sich früh zertifizieren lassen, bevor die Ausschreibungen beginnen.
Am 1. Juli 2026 vertrat Dima V. Nechyporenko, Gründer von the nech, unser Unternehmen bei den Nuclear Economic Meetings: Hauts-de-France x Poland in der Französischen Botschaft in Warschau. Die Veranstaltung brachte die französische und die polnische Kernenergiebranche zusammen. Die Fragen, die dort gestellt wurden, betreffen aber jedes Land, das heute über neue Kernkraftwerke nachdenkt: wie eine reife Lieferkette entsteht und wo Zulieferer darin ihren Platz finden.
Im Folgenden teilen wir die Beobachtungen, die Nechyporenko mitgenommen hat. Seine zentrale Frage war nicht, ob Kernenergie kommt, sondern wie Unternehmen der Energie- und Ingenieurbranche realistisch davon profitieren können.
Das war keine Debatte über Visionen. Es war ein Gespräch über Aufträge: wer, mit wem, für welchen Leistungsumfang und wann. Genau diese Konkretheit hat mich am meisten beeindruckt. Dima V. Nechyporenko, the nech
Warum ist ein Reaktor kein Bauprojekt, sondern eine Industrie für Generationen?
Wer „Kernkraftwerk“ hört, denkt meist an eine einzelne Baustelle. Wie Nechyporenko anmerkt, ist genau diese gedankliche Abkürzung der Grund, warum Unternehmen echte Chancen verpassen, und das gilt für jedes Land mit einem Kernenergieprogramm, Polen eingeschlossen. Die französischen Referenten legten harte Zahlen vor, und deren Größenordnung verändert die gesamte Diskussion.
Allein das Ökosystem rund um EDF umfasst mehr als 247.000 Beschäftigte und über 3.000 Unternehmen, von denen mehr als die Hälfte im Export tätig ist. Das ist keine Einzelinvestition. Es ist ein Wirtschaftszweig, der über Jahrzehnte besteht und Nachfrage nach Engineering, Fertigung, Instandhaltung, Ausbildung und Dienstleistungen erzeugt, lange nachdem der erste Reaktor ans Netz gegangen ist.
Wer ein Kernenergieprogramm als einzelnen Bauauftrag betrachtet, übersieht 90 Prozent der Chancen. Dima V. Nechyporenko
Warum bedeutet die gesamte Wertschöpfungskette Souveränität?
Die Folie, die Nechyporenko nach eigener Erinnerung am längsten beschäftigt hat, trug eine einzige Idee: Die französische Kernenergiebranche deckt die gesamte Wertschöpfungskette ab, und das bedeutet Souveränität.
Auf der Kraftwerksseite: F&E, Engineering, Fertigung und Bau, Betrieb und Instandhaltung, Entsorgung, Rückbau. Auf der Seite des Brennstoffkreislaufs: Konversion, Anreicherung, Brennelementfertigung, Konditionierung, Wiederaufarbeitung. Fast jede dieser Stufen findet in Frankreich statt, nur der Uranbergbau liegt im Ausland.
Das ist der Kern. Frankreich hat Kerntechnik nicht einfach gekauft, es beherrscht sie auf jeder Stufe. Deshalb kann das Land im Rahmen der 2022 gestarteten „Renaissance der Kernenergie“ 6 neue EPR2-Reaktoren bauen (den ersten 2038), mit einer Option auf 8 weitere bis 2050, die Laufzeit bestehender Blöcke über 60 Jahre hinaus verlängern und kleine modulare Reaktoren entwickeln, gestützt auf eigene Unternehmen.
EDF stellte vor, wie das in der Praxis als integrierter „One-Stop-Shop“ funktioniert: Framatome für die Nuklearinsel, Arabelle Solutions für die konventionelle Insel, Edvance für die Planung, CNEPE für das Engineering, Bouygues für den Bau. Statt eines zersplitterten Konsortiums ein koordiniertes Team über die gesamte Kette. Dieses Modell versuchen die meisten Länder, die in die Kernenergie einsteigen, zu übernehmen, und in genau diesem Modell finden auch ausländische Zulieferer ihren Platz.
Was zeigt Polens Kernenergieprogramm über Chancen in der Lieferkette?
Polen ist eines der deutlichsten aktuellen Beispiele dafür, wie solche Chancen entstehen. Das Programm PPEJ sieht zwei Kraftwerke mit zusammen 6 bis 9 GW vor, auf Basis bewährter Reaktoren der Generation III(+). Das erste entsteht in Lubiatowo-Kopalino: Am 31. März 2026 reichte PEJ den Antrag auf eine Baugenehmigung ein (den ersten im Land seit 1989, mehr als 40.000 Seiten), und die Aufsichtsbehörde gab eine positive Stellungnahme zum vorläufigen Standortbericht ab. Als die öffentliche Konsultation des aktualisierten PPEJ am 24. Juni 2026 endete, war unter 1.055 Eingaben keine einzige ablehnend.
Für Unternehmen zählen vor allem zwei Zahlen, und sie gelten weit über Polen hinaus.
Die erste ist der Local Content. Polens Programm sieht mindestens 40 % Local Content beim ersten Block vor, 45 % beim zweiten und 50 % beim dritten, als verbindlichen Bestandteil des EPC-Vertrags. Solche Vorgaben werden in Neubauprogrammen weltweit zum Standard. Sie machen aus einem politischen Ziel eine vertragliche Pflicht, die der Technologielieferant mit heimischen Zulieferern erfüllen muss. Für ausländische Unternehmen heißt das: Wer in Polen mitliefern will, sollte früh klären, mit welchen polnischen Partnern und in welcher Rolle das gelingt.
Die zweite: Eine Zuliefererbasis beginnt selten bei null. Rund 120 polnische Unternehmen verfügen bereits über Erfahrung in der Kerntechnik und beliefern Anlagen in der gesamten EU sowie Projekte in Kanada, Mexiko, Japan, Indien, China und den USA. In den meisten Ländern sind einige Unternehmen bereits in die globalen Lieferketten von Akteuren wie ABB, Alstom, EDF, GE, Hitachi, Schneider Electric, Siemens und Westinghouse eingebunden. Die Frage ist, welche Unternehmen das rechtzeitig erkennen.
Was bedeutet die Veranstaltung für Zulieferer der Energiebranche?
Nechyporenko leitete drei Beobachtungen ab, die für Hersteller, Ingenieurbüros und Dienstleister gelten, die den polnischen Markt ins Auge fassen.
- Die Position in der Wertschöpfungskette entscheidet. Eine konkrete Kompetenz, etwa Schweißen, Automatisierung, Zerspanung, Logistik, Umweltdienstleistungen, Ausbildung oder IT, lässt sich einer bestimmten Stufe eines Programms zuordnen. Technologielieferanten suchen nicht allgemein nach „lokalen Unternehmen“, sondern nach Tier-3-, Tier-4- oder Tier-5-Zulieferern für einen definierten Leistungsumfang.
- Früh erworbene Referenzen und Zertifizierungen schaffen den Vorsprung. Erfahrene Zulieferer haben ihre Referenzen meist bei der Betreuung von Anlagen im Ausland aufgebaut. Qualität, Sicherheitsklassifizierung und physischer Schutz sind Eintrittsbarrieren, und zum Zeitpunkt der Ausschreibung sind die Unternehmen im Vorteil, die diese Anforderungen frühzeitig erfüllt haben.
- Export ist in diesen Markt eingebaut. Im französischen Ökosystem exportiert mehr als die Hälfte der Unternehmen, und mehr als die Hälfte dieser Exporte geht in Länder außerhalb Europas. Ein Platz in einem nationalen Programm ist oft der Einstieg in einen globalen Markt mit einem Volumen von mehreren Dutzend Milliarden Euro pro Jahr.
Warum gewinnen am Ende die Länder, die Ökosysteme aufbauen?
Die wichtigste Lehre der Veranstaltung ist strategisch, nicht technisch. Frankreich hat seine Kernenergie nicht durch den Kauf von Reaktoren aufgebaut, sondern durch die Schaffung eines Ökosystems: ein Netzwerk aus Unternehmen, Fachkräften, Berufsschulen (allein für die Renaissance werden jährlich mehr als 10.000 Menschen ausgebildet), Finanzierung und Export, das sich über Jahrzehnte selbst trägt.
Jedes Land, das heute in die Kernenergie einsteigt, steht vor derselben Entscheidung und derselben Chance, Polen eingeschlossen. Ein Ökosystem entsteht nicht von selbst. Es wächst aus den Entscheidungen Hunderter Unternehmen, die rechtzeitig verstehen, wo ihr Platz ist. Dieses Zeitfenster öffnet sich lange bevor die ersten Ausschreibungen angekündigt werden.
the nech ist ein externes Vertriebsteam mit Sitz in Warschau für ausländische Energieunternehmen, die in den polnischen Markt eintreten. Wer seine Rolle in der polnischen Lieferkette besprechen möchte, erreicht uns über die Kontaktseite.
Häufige Fragen
Warum gilt Kernenergie als Ökosystem und nicht als Einzelprojekt?
Ein Kernenergieprogramm erzeugt Nachfrage entlang der gesamten Wertschöpfungskette: F&E, Engineering, Fertigung, Bau, Betrieb und Instandhaltung, Entsorgung, Rückbau und Brennstoffkreislauf. Frankreichs Branche sichert rund 250.000 Arbeitsplätze und umfasst mehr als 2.200 Unternehmen. Ein Reaktor ist damit ein Industriezweig über Jahrzehnte, kein einmaliges Bauvorhaben.
Wie groß ist das französische Kernenergie-Ökosystem?
Frankreich betreibt 57 Reaktoren (63 GWe), sichert rund 250.000 Arbeitsplätze und umfasst mehr als 2.200 Unternehmen entlang der Wertschöpfungskette. Allein das Ökosystem rund um EDF zählt mehr als 247.000 Beschäftigte und über 3.000 Unternehmen.
Was bedeutet Local Content in einem Kernkraft-Neubauprogramm?
Local Content ist der Anteil eines Projekts, den heimische Zulieferer erbringen. Im polnischen PPEJ liegt er bei mindestens 40 % für den ersten Block, 45 % für den zweiten und 50 % für den dritten und soll verbindlicher Bestandteil des EPC-Vertrags sein. Der Technologielieferant muss ihn also mit lokalen Unternehmen erfüllen.
Wie gelangt ein Zulieferer in die Lieferkette der Kerntechnik?
Der Einstieg gelingt in der Regel, indem eine konkrete Kompetenz einer definierten Stufe der Wertschöpfungskette zugeordnet wird, Referenzen und Sicherheitszertifizierungen früh erworben werden und sich das Unternehmen als Tier-3- bis Tier-5-Zulieferer für einen definierten Leistungsumfang positioniert. Da Local Content oft vertraglich vorgeschrieben ist, haben Unternehmen, die sich vor den Ausschreibungen vorbereiten, einen dauerhaften Vorteil.
Dima V. Nechyporenko
Gründer von the nech. 19 Jahre Erfahrung im Business Development der Energiewirtschaft, ehemals Regionaldirektor EU und Mitglied der Geschäftsführung von VOLTAGE Group Polska (Photovoltaik, BESS, HS/MS-EPC) sowie Strategiedirektor bei RWDI (Kanada).