El ecosistema nuclear francés: un modelo de oportunidades en la cadena de suministro
Puntos clave
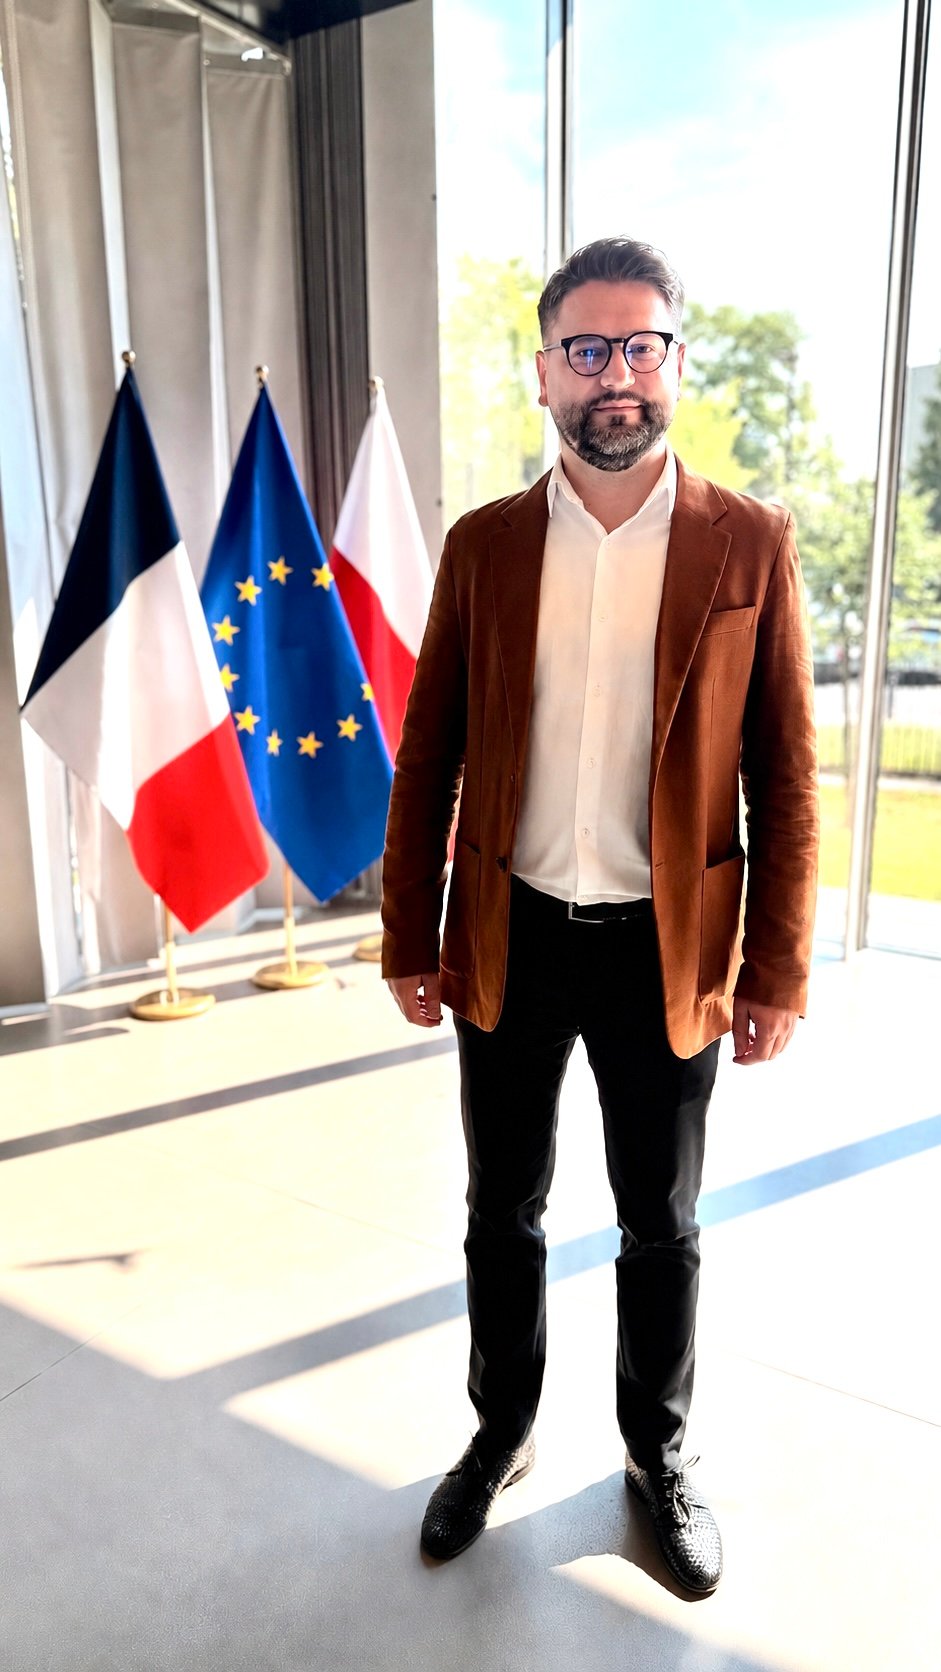
- El 1 de julio de 2026, Dima V. Nechyporenko, fundador de the nech, asistió a las Nuclear Economic Meetings en la Embajada de Francia en Varsovia.
- La idea central vale para cualquier país: la ventaja de una nación en energía nuclear no es el reactor, sino el ecosistema. Francia suma unos 250.000 empleos y más de 2.200 empresas a lo largo de la cadena de valor.
- Con el renacimiento nuclear en marcha, los programas nacionales abren su cadena de suministro mediante reglas de contenido local, una oportunidad concreta para las pymes. El PPEJ polaco, con un contenido local vinculante del 40 al 50 %, es el ejemplo más actual.
- La conclusión para cualquier pyme: la ventaja es para las empresas que se sitúan en la cadena de valor y se certifican pronto, antes de que se abran las licitaciones.
El 1 de julio de 2026, Dima V. Nechyporenko, fundador de the nech, representó a nuestra empresa en las Nuclear Economic Meetings: Hauts-de-France x Poland, celebradas en la Embajada de Francia en Varsovia. El encuentro reunió a la industria nuclear francesa y a la polaca, pero las preguntas que planteó sirven para casi cualquier país que hoy estudia construir nuevas centrales: cómo se construye una cadena de suministro madura y qué lugar ocupan en ella las empresas nacionales.
A continuación recogemos las observaciones con las que se quedó Nechyporenko, vistas desde una pregunta concreta: no si la energía nuclear va a llegar, sino cómo pueden beneficiarse de ella, de forma realista, las pequeñas y medianas empresas.
«No fue un debate sobre la visión. Fue una conversación sobre contratos: quién, con quién, para qué alcance y cuándo. Esa concreción es lo que más me llamó la atención». Dima V. Nechyporenko, the nech
¿Por qué un reactor no es una obra, sino una industria para varias generaciones?
Cuando se habla de una «central nuclear», la mayoría piensa en un único emplazamiento. Como señala Nechyporenko, ese atajo mental es precisamente lo que hace perder oportunidades reales a las empresas, y ocurre igual en Londres, Ottawa o Abu Dabi que en Varsovia. Los ponentes franceses presentaron cifras concretas, y la escala cambia por completo la conversación.
Solo el ecosistema en torno a EDF suma más de 247.000 empleados y más de 3.000 empresas, más de la mitad de ellas con actividad exportadora. No se trata de una inversión aislada. Es una rama de la economía que vive décadas y genera demanda de ingeniería, fabricación, mantenimiento, formación y servicios mucho después de que el primer reactor entre en servicio.
«Si se mira un programa nuclear como un único contrato de construcción, se pierde el 90 % de la oportunidad». Dima V. Nechyporenko
¿Por qué controlar toda la cadena de valor equivale a soberanía?
La diapositiva que, según recuerda Nechyporenko, más tiempo se le quedó grabada transmitía una sola idea: la industria nuclear francesa cubre toda la cadena de valor, y eso se traduce en soberanía.
En el lado de la central: I+D, ingeniería, fabricación y construcción, operación y mantenimiento, gestión de residuos y desmantelamiento. En el lado del ciclo del combustible: conversión, enriquecimiento, fabricación del combustible, acondicionamiento y reprocesamiento. Casi todas estas fases se realizan dentro de Francia; solo la minería de uranio está en el extranjero.
Esa es la clave. Francia no se limitó a comprar tecnología nuclear: la domina en cada fase. Por eso, en el «renacimiento nuclear» iniciado en 2022, puede construir 6 nuevos reactores EPR2 (el primero en 2038) con opción a 8 más hasta 2050, prolongar la vida de las unidades existentes más allá de los 60 años y desarrollar pequeños reactores modulares, todo ello apoyándose en sus propias empresas.
EDF explicó cómo funciona esto en la práctica, como una «ventanilla única» integrada: Framatome para la isla nuclear, Arabelle Solutions para la isla convencional, Edvance para el diseño, CNEPE para la ingeniería y Bouygues para la construcción. En lugar de un consorcio fragmentado, un único equipo coordinado que abarca toda la cadena. Es el modelo que intentan importar la mayoría de los países que entran en la energía nuclear, y es el modelo en el que las pymes extranjeras pueden encontrar su sitio.
¿Por qué Polonia es el caso práctico más claro?
Polonia ofrece uno de los ejemplos actuales más claros de cómo surgen estas oportunidades. Su programa (PPEJ) prevé dos centrales con una potencia conjunta de 6 a 9 GW, basadas en reactores probados de Generación III(+). La primera se construye en Lubiatowo-Kopalino: el 31 de marzo de 2026, PEJ presentó la solicitud de licencia de construcción (la primera del país desde 1989, con más de 40.000 páginas), y el regulador emitió un dictamen favorable sobre el Informe Preliminar de Emplazamiento. Cuando cerró la consulta pública del PPEJ actualizado, el 24 de junio de 2026, ninguna de las 1.055 alegaciones recibidas fue negativa.
Para las empresas, dos cifras son las que más importan, y su lógica vale mucho más allá de Polonia.
La primera es el contenido local. El programa polaco fija un mínimo del 40 % de contenido local en la primera unidad, el 45 % en la segunda y el 50 % en la tercera, previsto como elemento vinculante del contrato EPC. Requisitos de contenido local como estos se están convirtiendo en norma en los programas de nueva construcción de todo el mundo, y transforman un objetivo político en una obligación contractual que los tecnólogos deben cumplir con proveedores nacionales.
La segunda es que una base de proveedores rara vez parte de cero. Unas 120 empresas polacas ya tienen experiencia nuclear y suministran a centrales de toda la UE, así como a proyectos en Canadá, México, Japón, India, China y Estados Unidos. En la mayoría de los países, algunas empresas ya están integradas en las cadenas globales de actores como ABB, Alstom, EDF, GE, Hitachi, Schneider Electric, Siemens y Westinghouse. La cuestión es qué empresas lo reconocen a tiempo.
¿Qué sugiere el evento a las pymes de cualquier país?
Nechyporenko, que trabaja a diario con empresas energéticas extranjeras que entran en el mercado polaco, extrajo tres observaciones que valen en cualquier país.
- La posición en la cadena de valor lo es todo. Una competencia concreta, ya sea soldadura, automatización, mecanizado, logística, servicios medioambientales, formación o informática, corresponde a una fase definida de un programa. Los tecnólogos no buscan «empresas locales» en general, sino proveedores de nivel 3, 4 o 5 para un alcance definido.
- Las referencias y certificaciones obtenidas pronto construyen la ventaja. Los proveedores con experiencia suelen haber conseguido su historial dando servicio a centrales en el extranjero. La calidad, la clasificación de seguridad y la protección física son barreras de entrada, y en el momento de la licitación la ventaja es de las empresas que empezaron a cumplirlas con antelación.
- La exportación forma parte de este mercado. En el ecosistema francés, más de la mitad de las empresas exporta, y más de la mitad de esa exportación va fuera de Europa. Un sitio en un programa nacional suele ser la puerta de entrada a un mercado global de decenas de miles de millones de euros al año.
¿Qué conclusión deja el evento? Los países compran reactores, pero ganan quienes construyen ecosistemas
La lección principal del evento es estratégica, no técnica. Francia no construyó su energía nuclear comprando reactores. La construyó creando un ecosistema, una red de empresas, competencias, escuelas de formación profesional (forma a más de 10.000 personas al año solo para el renacimiento nuclear), financiación y exportación que se sostiene durante décadas.
Cada país que entra ahora en la energía nuclear afronta la misma decisión y la misma oportunidad, y Polonia es hoy el caso más visible. Un ecosistema no aparece solo. Surge de las decisiones de cientos de pequeñas y medianas empresas que entienden a tiempo cuál es su lugar. Esa ventana se abre mucho antes de que se anuncien las primeras licitaciones.
Si su empresa suministra equipos o servicios energéticos y está valorando el mercado polaco, puede escribirnos a través de la página de contacto.
Preguntas frecuentes
¿Por qué se considera la energía nuclear un ecosistema y no un proyecto aislado?
Un programa nuclear genera demanda en toda la cadena de valor: I+D, ingeniería, fabricación, construcción, operación y mantenimiento, gestión de residuos, desmantelamiento y ciclo del combustible. El sector francés sostiene unos 250.000 empleos y más de 2.200 empresas, lo que demuestra que un reactor es una rama industrial que dura décadas, no una obra puntual.
¿Qué tamaño tiene el ecosistema nuclear francés?
Francia opera 57 reactores (63 GWe), sostiene unos 250.000 empleos y reúne a más de 2.200 empresas a lo largo de la cadena de valor. Solo el ecosistema en torno a EDF suma más de 247.000 empleados y más de 3.000 empresas.
¿Qué es el contenido local en un programa de nueva construcción nuclear?
El contenido local es la parte de un proyecto que ejecutan proveedores nacionales. En el PPEJ polaco se fija en un mínimo del 40 % en la primera unidad, el 45 % en la segunda y el 50 % en la tercera, y está previsto como elemento vinculante del contrato EPC, de modo que el tecnólogo debe cumplirlo con empresas locales.
¿Cómo puede una pyme entrar en la cadena de suministro nuclear?
La entrada suele pasar por asignar una competencia concreta a una fase definida de la cadena de valor, obtener pronto las referencias y certificaciones de seguridad y posicionarse como proveedor de nivel 3 a 5 para un alcance definido. Como el contenido local suele estar fijado por contrato, las empresas que se preparan antes de las licitaciones obtienen una ventaja duradera.
Dima V. Nechyporenko
the nech es un equipo comercial externalizado con sede en Varsovia para empresas energéticas extranjeras que entran en Polonia. Su fundador, Dima V. Nechyporenko, suma 19 años en desarrollo de negocio en el sector energético. Fue director regional para la UE y consejero de VOLTAGE Group Polska (fotovoltaica, BESS y EPC de AT/MT), con operaciones en España, Francia e Italia, y anteriormente director de estrategia en RWDI (Canadá).